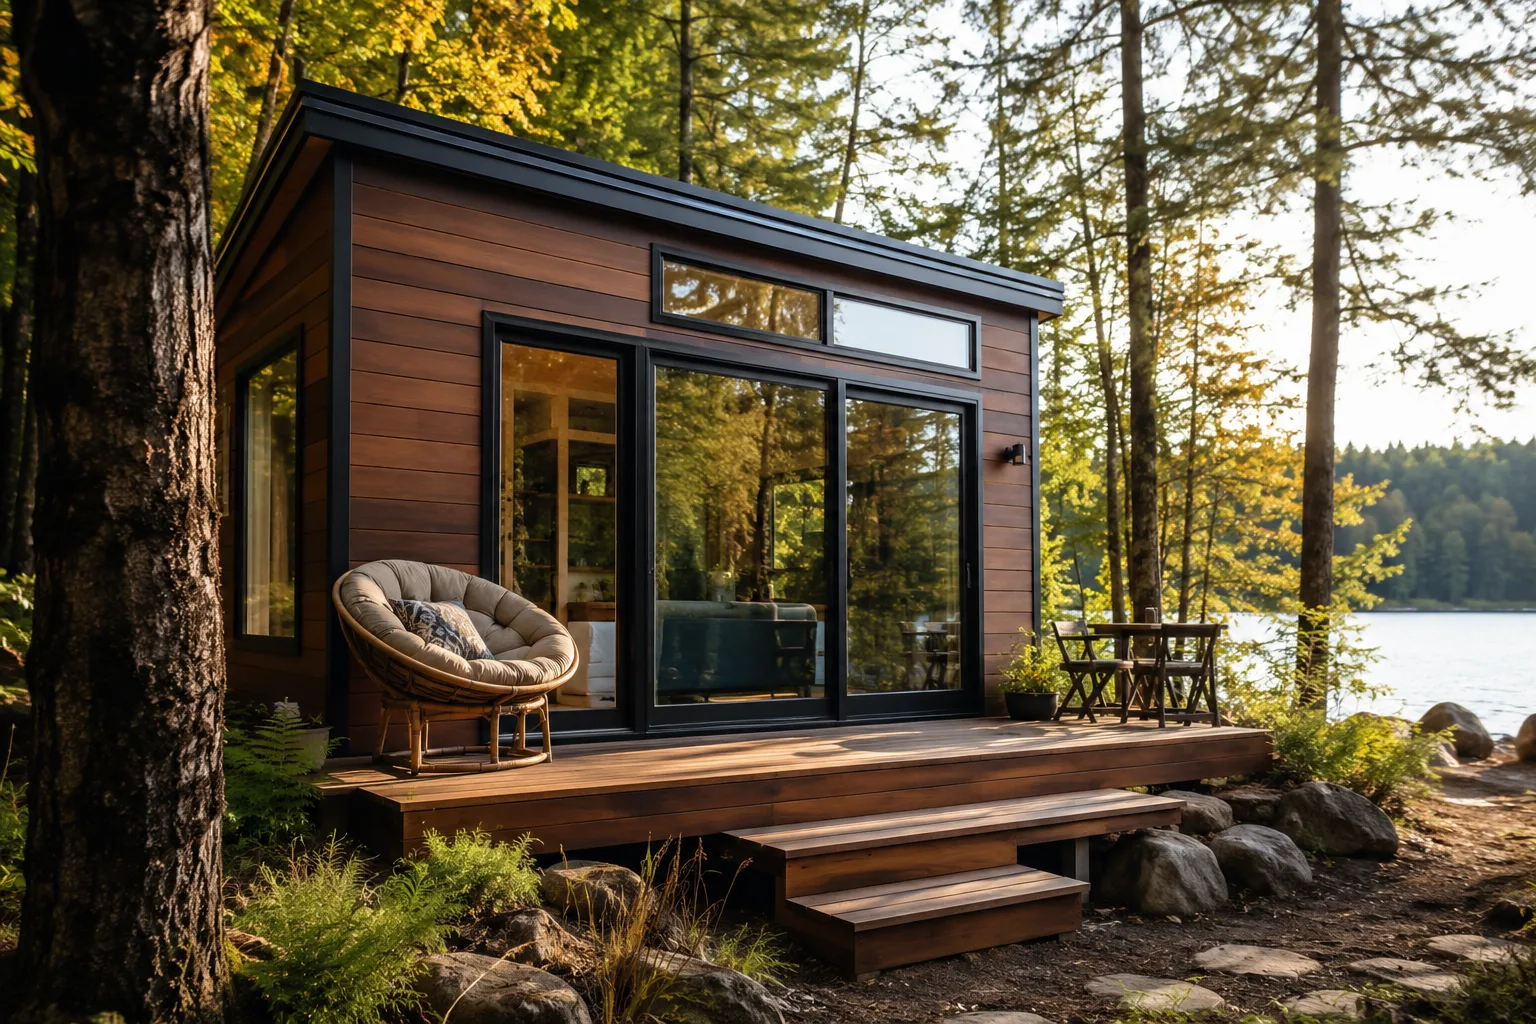
Una tiny house premium richiede un investimento nettamente inferiore a quello di una casa tradizionale, ma il finanziamento va comunque preparato con attenzione. In base al modello, agli allestimenti e al terreno, il budget complessivo varia, e la soluzione migliore dipende dalla tua situazione personale.
A differenza di un immobile tradizionale, una tiny house su ruote non sempre può essere finanziata con un mutuo classico, perché può essere considerata un bene mobile. Ti aiutiamo a capire e confrontare le opzioni in piena trasparenza.
Le principali vie di finanziamento
Il prestito personale è la soluzione più diffusa per una tiny house mobile. È rapido da attivare e non richiede ipoteca, anche se le durate sono in genere più brevi rispetto a un mutuo.
Quando la tiny house è installata in modo stabile su un terreno di proprietà e allacciata come abitazione, può essere valutato un mutuo per ristrutturazione o, in alcuni casi, un mutuo immobiliare. Le condizioni variano molto tra gli istituti.
- Prestito personale: rapido, senza ipoteca
- Mutuo ristrutturazione: per installazione stabile
- Leasing: rate costanti, ideale per la locazione
- Anticipo: riduce il costo totale
Costruire un budget realistico
Oltre al prezzo della casa, il budget deve includere il terreno, gli allacciamenti, le fondazioni, il trasporto e la consegna ed eventuali oneri amministrativi. Anticipare queste voci evita sorprese.
Elaboriamo con te una stima trasparente, senza costi nascosti, così da sapere esattamente a cosa vai incontro prima di decidere.
Acquistare o finanziare in leasing?
Per un'abitazione principale, l'acquisto è spesso la soluzione più economica nel lungo periodo. Il leasing può invece risultare interessante per un uso professionale o per la locazione, distribuendo l'onere e semplificando la gestione contabile.
La scelta dipende dal tuo progetto: abitazione propria, ospitalità turistica o investimento. Ti orientiamo verso la struttura più adatta.